Usman Lahore mein ek private company mein kaam karta hai. Salary theek thi, ghar ke liye Rs 15,00,000 ka personal loan chahiye tha. Do hafte intezar kiya, phir bank ka message aaya: “Aap ki application manzoor nahi ho saki.” Wajah nahi batayi gayi. Usman ne agle mahine doosre bank mein apply kiya, wahan bhi inkar. Bohat se log isi chakkar mein phans jate hain, kyunke woh wajah jaane baghair dobara dobara apply karte rehte hain.
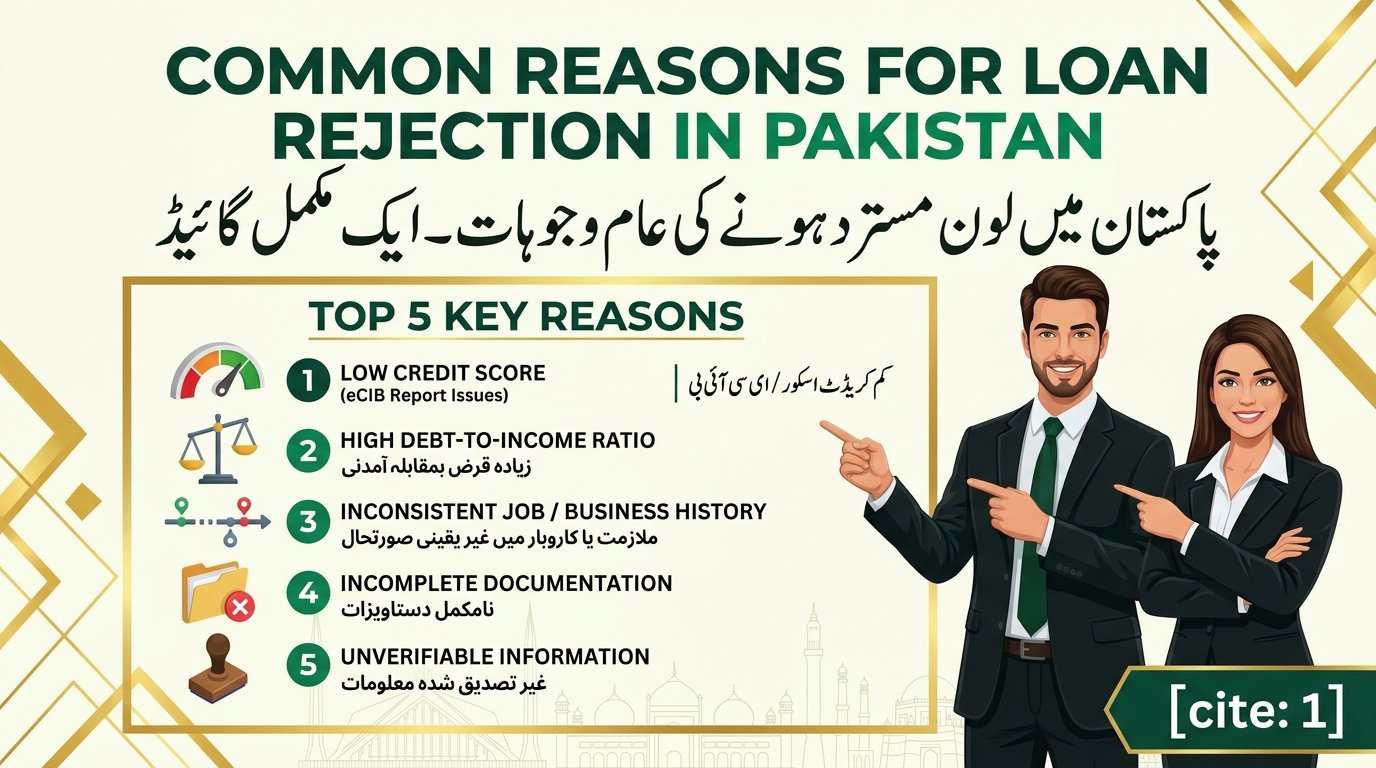
Loan reject hone ki aam wajohat yeh hain: kharab credit history, income ke muqable mein zyada qarz (DBR), adhoore ya ghalat documents, na-munasib job ya business record, aur ek saath kai jagah apply karna. Wajah samajh kar usay theek karna, naye bank mein apply karne se zyada kaam aata hai.
Loan Reject Hone Ki 8 Sab Se Aam Wajohat
1. Credit History Mein Masla
Bank aam taur par SBP ki eCIB report dekhte hain. Purani kisht mein deri, credit card ka baqaya, ya kisi aur ke loan ka guarantor hona, sab record mein aa sakta hai. Sana jaise bohat se logon ko apni purani chhoti baqaya raqam ka pata hi nahi hota.
2. Income Ke Muqable Mein Zyada Kisht (DBR)
DBR, yaani Debt Burden Ratio, batata hai ke aap ki income ka kitna hissa qarz ki kishton mein ja raha hai. Zyada DBR par bank khatra mehsoos karta hai. Is ki aasaan misaal neeche di gayi hai.
3. Income Ka Saboot Kamzor Hona
Salary slip, bank statement ya tax record na hona, ya salary cash mein milna, bank ke liye masla ban jata hai. Khaas taur par freelancers aur chhote karobari log is mein phansate hain.
4. Job Ya Business Ka Kam Arsa
Bohat se banks naye job ya naye business par loan dene se jhijakte hain. [Verify: kam az kam job ya business ka arsa har bank ki policy mein alag hota hai, bank ki official site ya branch se check karein.]
5. Adhoore Ya Ghalat Documents
CNIC ki expiry, address ka farq, signature ka na milna, ya form mein ghalat tafseel, yeh sab choti ghaltiyan hain jo reject karwa deti hain.
6. Ek Saath Kai Jagah Apply Karna
Har application par bank aap ki report dekhta hai. Bohat zyada enquiries ka matlab bank ko lag sakta hai ke aap ko sakht zaroorat hai. [Verify: enquiries ka asar bureau ya bank ke qawaid se check karein.]
7. Collateral Ya Guarantor Ka Masla
Secured loans mein jaidad ya gaari ki qeemat, aur guarantor ki maali halat dekhi jati hai. Guarantor khud kisi qarz mein phansa ho to masla ho sakta hai.
8. Bank Ki Apni Policy
Kabhi kabhi aap ki koi ghalti nahi hoti. Bank kisi khaas sector, umar ya ilaqe mein loan nahi deta. Is liye ek inkar ko apni nakami na samjhein.
Loan Reject Hone Ki Wajohat Ka Khulasa
| Wajah | Asar | Kya karein |
|---|---|---|
| Kharab credit history | Bohat zyada | eCIB report nikalein, baqaya clear karein |
| Zyada DBR | Zyada | Purane qarz kam karein, kam loan maangein |
| Kamzor income saboot | Zyada | Bank statement aur salary slip taiyar rakhein |
| Naya job/business | Darmiyana | Kuch mahine intezar karein |
| Ghalat documents | Aksar | Form aur CNIC dobara check karein |
| Zyada applications | Darmiyana | Ek waqt mein 1-2 se zyada na karein |
| Collateral/guarantor | Darmiyana | Maqbool guarantor ya zyada collateral dein |
Aasaan Calculation: Aap Ka DBR Kya Hai?
Misaal (sirf samajhne ke liye):
- Mahana income: Rs 1,00,000
- Purane qarz ki kisht: Rs 30,000
- Naye loan ki mumkina kisht: Rs 28,000
- Kul kisht: Rs 58,000
DBR = 58% (Rs 58,000 / Rs 1,00,000)
Aam taur par banks ki ek hadd hoti hai, aur is se zyada DBR par application reject ho sakti hai. [Verify: SBP ke consumer financing qawaid mein DBR ki latest hadd sbp.org.pk se check karein.] Is misaal mein agar naye loan ki kisht Rs 15,000 ho to DBR 45% ho jata hai aur manzoori ke imkaan barh sakte hain.
Bank Ne Reject Kiya To Pehle Kya Karein? (Step-by-Step)
- Bank se wajah poochein. Branch manager ya customer care se seedha sawal karein.
- Apni eCIB report nikalein aur ghalat entry ya baqaya dekhein.
- Apna DBR nikalein. Kul kisht ko income se taqseem karein.
- Documents dobara check karein. CNIC, address, salary slip aur bank statement.
- Chhoti raqam ya lambi muddat par dobara hisaab lagayein.
- 3 se 6 mahine ka waqt dein agar credit history ya job ka arsa kam hai. [Verify: bank ki dobara apply karne ki policy check karein.]
- Phir munasib bank mein apply karein, ek waqt mein ek ya do jagah.
Pakistan Mein Aam Ghalat Fehmiyan
“Bank ne mana kiya to sab banks mana karenge.” Har bank ki policy alag hoti hai. Ek jagah inkar ka matlab har jagah inkar nahi.
“Salary zyada hai to loan zaroor milega.” Zyada salary ke saath zyada qarz bhi ho to DBR ki wajah se masla ho sakta hai.
“Agent se karwa lein, 100% manzoori.” Koi bhi shakhs manzoori ki guarantee nahi de sakta. Agent ya dalal ko extra paise dene se hoshiyar rahein.
“Loan reject hua to eCIB mein entry aa gayi.” Sirf application reject hone par default entry nahi banti, lekin enquiry record ho sakti hai. [Verify: SBP ya bureau ki policy se check karein.]
Meri raye mein sab se barri ghalat fehmi yeh hai ke log samajhte hain inkar bank ka faisla hai aur ab kuch nahi ho sakta. Zyada tar waqt wajah dhoondne se raasta nikal aata hai.
Loan Dobara Manzoor Karwane Ke Liye Kaise Chunein?
Wajah theek karne ke baad bhi sahi option chunna zaroori hai:
- Chhoti raqam se shuru karein: kam kisht, zyada manzoori.
- Salary account wala bank: aksar income ka record bank ke paas pehle se hota hai.
- Markup (sood ya profit rate) compare karein: kam az kam 3 banks.
- Processing fee, insurance aur early settlement charges parhein. [Verify: har bank ki latest fees official site se check karein.]
- Islami financing: agar sood se bachna chahte hain to Islamic banks ke products dekhein. [Verify: Meezan Bank ya kisi Islamic bank ki latest offering official site se check karein.]
Credit Score kya hota hai aur ECIB report kaise Nikalein
Common Ghaltiyan: Kya Na Karein
- Wajah jaane baghair dobara apply karna.
- Ek hi hafte mein 4-5 banks mein apply karna.
- Jaali salary slip ya bank statement lagana. Yeh fraud hai aur qanooni masla ban sakta hai.
- Agent ko CNIC aur OTP dena.
- Zaroorat se zyada raqam maangna.
- Purane qarz chhupana. Report mein sab nazar aata hai.
- Naye job ke pehle mahine mein bara loan maangna.
Dobara Apply Karne Se Pehle Checklist
☐ Reject hone ki wajah bank se poochi
☐ eCIB report nikal li aur ghalat entry theek karwayi
☐ DBR nikala aur hadd ke andar hai
☐ Salary slip aur 6 mahine ki bank statement taiyar hai
☐ CNIC, address aur form ki tafseel mutabiq hain
☐ Guarantor ya collateral ki halat dekhi
☐ 3 banks ke rates compare kiye
☐ Fees aur early settlement charges parhe
Aam Sawalat (FAQ)
Loan reject hone ki sab se aam wajah kya hai?
Sab se aam wajohat kharab credit history, zyada DBR, kamzor income saboot aur adhoore documents hain. Har bank ki policy mukhtalif hoti hai, is liye wajah janne ke liye seedha bank se poochein aur apni eCIB report bhi check karein.
Bank ne loan reject kiya to dobara kab apply karein?
Pehle wajah dhoondein aur usay theek karein. Credit ya job ka masla ho to aam taur par kuch mahine intezar behtar hota hai. [Verify: bank ki dobara apply karne ki policy un se check karein.] Jaldi dobara apply karna aksar nuqsan deta hai.
Kya loan reject hone se credit score kharab hota hai?
Sirf reject hone se default entry nahi banti, lekin har application par report check hoti hai. Bohat saari enquiries ka asar ho sakta hai. [Verify: SBP ya bureau ki policy check karein.] Is liye ek waqt mein kam applications dein.
Kharab credit history mein loan kaise milega?
Pehle purana baqaya clear karein aur “No Dues” certificate lein. Phir kuch mahine waqt par adaigi karein. Chhoti raqam ka loan ya secured option dekh sakte hain. Koi guarantee nahi, lekin yeh raasta imkaan barhata hai.
DBR kya hota hai aur kitna hona chahiye?
DBR aap ki mahana income ka woh hissa hai jo qarz ki kishton mein jata hai. Kam DBR behtar hota hai. [Verify: latest hadd SBP ke qawaid se check karein.] Apna DBR kul kisht ko income se taqseem kar ke nikalein.
Kya freelancer ya business wale ko loan mil sakta hai?
Haan, mil sakta hai, lekin income ka saboot zyada mazboot chahiye, jaise 6 se 12 mahine ki bank statement aur tax record. [Verify: har bank ke documents ki list unki official site se check karein.] Haqeeqi aur sahi figures hi dein.
Conclusion
Loan reject hone ki wajohat samajhna dobara inkar se bachne ka pehla qadam hai. Credit history, DBR, documents aur income ka saboot, yeh chaar cheezein sab se zyada asar daalti hain. Usman ne eCIB report nikali, purani chhoti kisht clear ki, aur kam raqam ke saath dobara apply kiya. Is baar bank ne manzoor kar liya. Aap bhi pehle wajah dhoondein, phir hi agla qadam uthayein.
Disclaimer: Yeh maloomat taleemi maqsad ke liye hain, maali ya qanooni mashwara nahi. Loan ya kisi bhi maali faisle se pehle kisi mustanad maali mahir se mashwara karein. DBR, markup, fees aur bank policies ke figures ke liye latest maloomat SBP aur sambandhit bank ki official site se verify karein.