Many people want to protect their family, but they get confused when they see two life insurance plans. If you are one of them, you need to know Term Insurance Aur Whole Life Insurance Mein Farq. Term insurance covers you for a fixed number of years, and it costs less. Whole life insurance covers you for your whole life, and it costs more. In this guide, I will explain both plans in simple words, so you can pick the right one for your family.
لائف انشورنس کیوں لی جاتی ہے؟
لائف انشورنس کا بنیادی مقصد ایک ہی ہے: آپ کے نہ ہونے کی صورت میں آپ کے گھر والوں کو مالی سہارا دینا۔
سوچیں، آپ گھر کے واحد کمانے والے ہیں۔ اگر آپ کو کچھ ہو جائے تو بچوں کی فیس، گھر کا کرایہ، قسطیں اور روزمرہ کا خرچ کون اٹھائے گا؟ لائف انشورنس اسی سوال کا جواب دیتی ہے۔ آپ پریمیم دیتے ہیں، اور اگر پالیسی کی مدت میں آپ کا انتقال ہو جائے تو آپ کے نامزد شخص (نومنی) کو طے شدہ رقم ملتی ہے، جسے ڈیتھ بینیفٹ کہتے ہیں۔
پاکستان میں عام طور پر لائف انشورنس کی دو بڑی اقسام زیادہ سننے میں آتی ہیں: ٹرم انشورنس اور ہول لائف انشورنس۔
ٹرم انشورنس کیا ہے؟
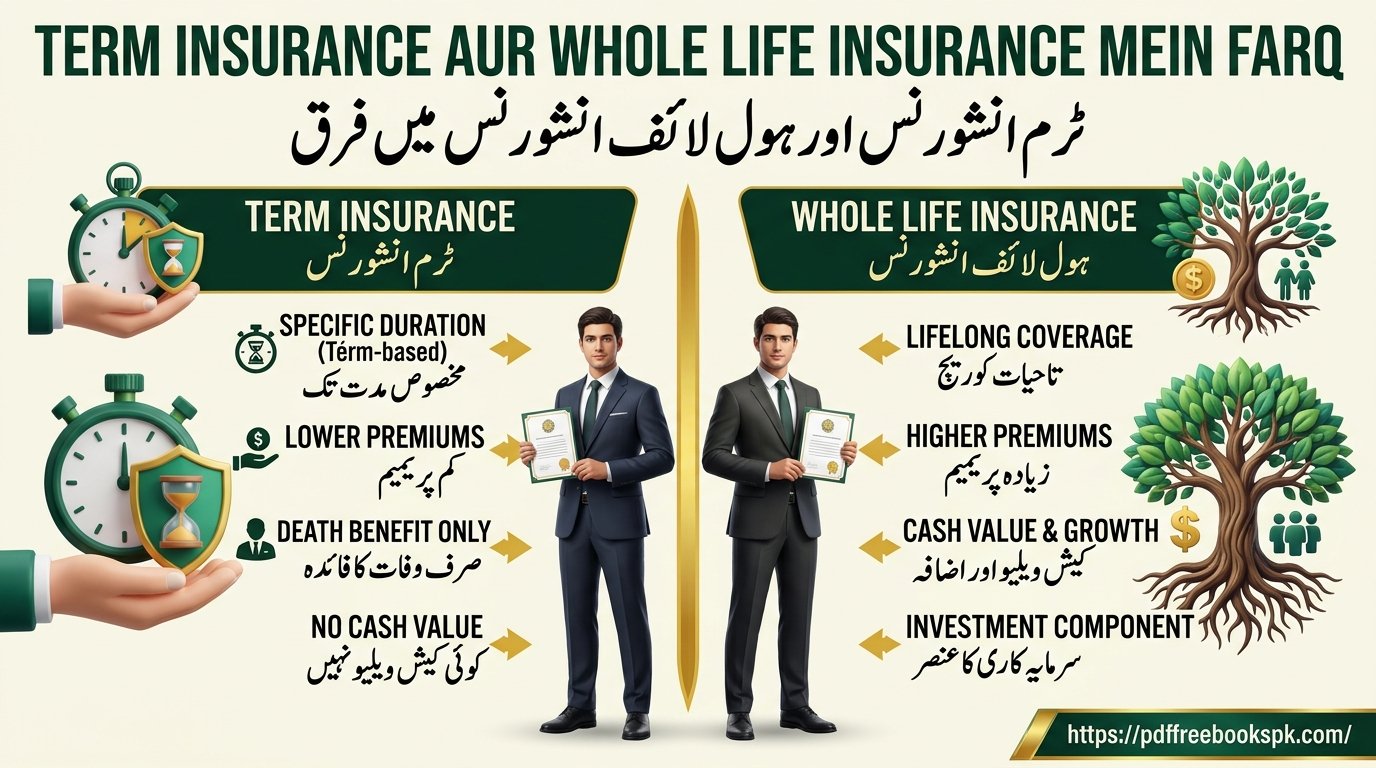
ٹرم انشورنس سب سے سادہ لائف انشورنس ہے۔ اس میں آپ ایک مقررہ مدت کے لیے کوریج لیتے ہیں، جیسے 10، 20 یا 30 سال۔ ایسی پالیسی خالص مالی تحفظ دیتی ہے، اور یہ مدت عموماً 10 سے 30 سال کے درمیان ہوتی ہے۔ adamjeelife
اگر اس مدت میں آپ کا انتقال ہو جائے تو آپ کے خاندان کو پوری کوریج کی رقم ملتی ہے۔ اگر آپ مدت کے آخر تک زندہ رہیں تو پالیسی ختم ہو جاتی ہے اور عام ٹرم پلان میں کوئی رقم واپس نہیں ملتی۔
اسے ایسے سمجھیں جیسے آپ کسی خاص سفر کے لیے گاڑی کی انشورنس لیں۔ سفر ختم، بیمہ ختم۔ سفر کے دوران حادثہ ہوا تو تحفظ ملا۔
ٹرم انشورنس کی خاص باتیں:
- پریمیم کم ہوتا ہے۔
- کم پیسوں میں زیادہ کوریج مل جاتی ہے۔
- صرف تحفظ دیتی ہے، سرمایہ کاری یا بچت نہیں۔
- مدت ختم ہونے پر کوریج بھی ختم ہو جاتی ہے (جب تک تجدید یا تبدیلی نہ کروائی جائے)۔
ہول لائف انشورنس کیا ہے؟
ہول لائف انشورنس پوری زندگی کے لیے کوریج دیتی ہے۔ عام طور پر یہ مدت بہت لمبی (مثلاً 99 یا 100 سال کی عمر تک) ہوتی ہے۔ یعنی جب بھی آپ کا انتقال ہو، بشرطیکہ آپ نے پریمیم باقاعدگی سے دیا ہو، آپ کے خاندان کو ڈیتھ بینیفٹ ملے گا۔
اس کے ساتھ اکثر پالیسیوں میں کیش ویلیو یا بچت کا حصہ بھی ہوتا ہے۔ آپ کے پریمیم کا ایک حصہ بچت کی صورت میں جمع ہوتا رہتا ہے، جسے کچھ شرائط کے ساتھ نکالا یا اس پر قرض لیا جا سکتا ہے (یہ سہولت ہر کمپنی کی پالیسی پر منحصر ہے)۔
ہول لائف انشورنس کی خاص باتیں:
- زندگی بھر کی کوریج۔
- پریمیم ٹرم انشورنس سے کافی زیادہ ہوتا ہے۔
- تحفظ کے ساتھ بچت کا حصہ بھی شامل ہوتا ہے۔
- لمبے عرصے تک پریمیم دینا پڑتا ہے۔
Term Insurance Aur Whole Life Insurance Mein Farq: ایک نظر میں
| پہلو | ٹرم انشورنس | ہول لائف انشورنس |
|---|---|---|
| کوریج کی مدت | مقررہ سال (10، 20، 30) | پوری زندگی |
| پریمیم | کم | زیادہ |
| بچت / کیش ویلیو | عموماً نہیں | عموماً ہوتی ہے |
| مدت ختم ہونے پر | پالیسی ختم | کوریج جاری رہتی ہے |
| بنیادی مقصد | خالص تحفظ | تحفظ + بچت |
| سمجھنے میں | بہت آسان | نسبتاً پیچیدہ |
| قرض کی سہولت | عموماً نہیں | کچھ پالیسیوں میں ہو سکتی ہے |
| کس کے لیے بہتر | کم بجٹ میں زیادہ تحفظ چاہنے والے | لمبے عرصے کی منصوبہ بندی والے |
اب ان فرقوں کو مثال کے ساتھ تفصیل سے سمجھتے ہیں۔
1۔ پریمیم کا فرق
یہ سب سے بڑا اور نمایاں فرق ہے۔ ٹرم انشورنس سستی اس لیے ہوتی ہے کہ کمپنی صرف ایک خاص مدت کا خطرہ اٹھاتی ہے اور بچت کا حصہ نہیں رکھتی۔ ہول لائف مہنگی اس لیے ہوتی ہے کہ اس میں زندگی بھر کی کوریج ہوتی ہے اور بچت کا حصہ بھی شامل ہوتا ہے۔
یاد رکھیں، دونوں کے درمیان قیمت کا فرق کمپنی، عمر، صحت اور پلان کے لحاظ سے بدلتا رہتا ہے۔ کسی بلاگ میں لکھا ہوا “اتنے گنا” کا فرق حتمی نہ سمجھیں۔ ہمیشہ خود کوٹیشن لیں۔
2۔ کوریج کی مدت کا فرق
ٹرم پلان میں اگر آپ 30 سال کی عمر میں 25 سال کا پلان لیں، تو 55 سال کی عمر میں یہ ختم ہو جائے گا۔ ہول لائف میں کوریج مدت کی قید کے بغیر چلتی رہتی ہے۔
3۔ بچت اور کیش ویلیو کا فرق
ٹرم انشورنس میں آپ صرف تحفظ خریدتے ہیں۔ ہول لائف میں آپ کا ایک حصہ بچت میں بھی جاتا ہے۔ لیکن یاد رکھیں کہ یہ بچت عموماً شروع کے سالوں میں آہستہ بڑھتی ہے، اور بعض اوقات جلدی پالیسی ختم کرنے پر نقصان بھی ہو سکتا ہے۔
4۔ سمجھنے کی آسانی
ٹرم پلان کا اصول بہت صاف ہے: مدت میں موت ہوئی تو رقم ملے گی۔ ہول لائف میں اخراجات، چارجز، کیش ویلیو اور بونس جیسی چیزیں ہوتی ہیں، جنہیں سمجھنے کے لیے پالیسی کے کاغذات احتیاط سے پڑھنے پڑتے ہیں۔
ایک آسان مثال
یہ ایک فرضی مثال ہے، تاکہ فرق واضح ہو سکے۔
بلال کی عمر 32 سال ہے۔ ان کی بیوی اور دو چھوٹے بچے ہیں۔ وہ گھر کے واحد کفیل ہیں اور ان کے ذمے ایک گھر کی قسطیں بھی ہیں۔
اگر بلال ٹرم انشورنس لیں: وہ 25 سال کا پلان لیتے ہیں اور ایک بڑی کوریج رکھتے ہیں۔ پریمیم نسبتاً کم ہے، اس لیے وہ باقی پیسے بچت یا کسی اور جائز ذریعے میں لگا سکتے ہیں۔ اگر ان بچوں کی پرورش کے برسوں میں بلال کو کچھ ہو جائے تو خاندان کو بڑی رقم ملے گی۔
اگر بلال ہول لائف لیں: اسی بجٹ میں انہیں کم کوریج ملے گی، کیونکہ پریمیم زیادہ ہے۔ لیکن زندگی بھر کی کوریج اور بچت کا حصہ بھی ملے گا۔
بلال کے لیے سوال یہ ہے: ان کی سب سے بڑی ضرورت کیا ہے؟ اگر وہ فی الحال بچوں کی پرورش کے سالوں میں زیادہ سے زیادہ تحفظ چاہتے ہیں تو ٹرم پلان زیادہ معقول لگتا ہے۔ اگر وہ لمبے عرصے کی منصوبہ بندی کر رہے ہیں اور بجٹ اجازت دیتا ہے تو ہول لائف پر غور کر سکتے ہیں۔
ٹرم انشورنس کے فائدے اور نقصانات
فائدے:
- کم پریمیم میں زیادہ کوریج
- سمجھنے میں آسان
- نوجوان اور کم بجٹ والے خاندانوں کے لیے مناسب
- قرض، قسطوں اور بچوں کی تعلیم جیسی ذمہ داریوں کے لیے مفید
نقصانات:
- مدت ختم ہونے کے بعد کوریج ختم
- عام پلان میں کوئی بچت یا رقم واپس نہیں
- مدت کے بعد نئی پالیسی لیں تو عمر زیادہ ہونے کی وجہ سے پریمیم بڑھ سکتا ہے یا صحت کی بنیاد پر مشکل ہو سکتی ہے
ہول لائف انشورنس کے فائدے اور نقصانات
فائدے:
- زندگی بھر کی کوریج
- بچت کا حصہ بھی شامل
- لمبے عرصے کے منصوبوں، جیسے وراثت کی منصوبہ بندی، میں مفید ہو سکتی ہے
نقصانات:
- پریمیم زیادہ، اس لیے کوریج اسی بجٹ میں کم رہ سکتی ہے
- لمبے عرصے تک باقاعدگی سے پریمیم دینا لازمی
- جلدی ختم کرنے پر نقصان ہو سکتا ہے
- شرائط اور چارجز سمجھنا نسبتاً مشکل
کون سا پلان کس کے لیے بہتر ہے؟
ٹرم انشورنس ان کے لیے زیادہ مناسب ہو سکتی ہے:
- نوجوان جن کے بچے چھوٹے ہیں
- جن کے ذمے گھر یا گاڑی کی قسطیں ہیں
- جن کا بجٹ محدود ہے مگر کوریج زیادہ چاہیے
- وہ لوگ جو بچت اور انشورنس الگ الگ رکھنا چاہتے ہیں
ہول لائف ان کے لیے زیادہ مناسب ہو سکتی ہے:
- جو زندگی بھر کی کوریج چاہتے ہیں
- جن کا بجٹ اجازت دیتا ہو اور جو بچت کو انشورنس کے ساتھ جوڑنا پسند کریں
- جو اپنے بعد خاندان کے لیے مستقل رقم چھوڑنا چاہتے ہوں
یہ عمومی رہنمائی ہے۔ آپ کے اپنے حالات، آمدنی اور ذمہ داریاں سب سے اہم ہیں۔
کوریج کی رقم کتنی ہونی چاہیے؟
بہت سے لوگ یہاں غلطی کرتے ہیں۔ ایک آسان اندازہ لگانے کا طریقہ یہ ہے:
- اپنے سالانہ گھریلو خرچ کا اندازہ لگائیں۔
- دیکھیں کہ آپ کے نہ ہونے پر خاندان کو کتنے سال سہارا چاہیے ہوگا (بچوں کے بالغ ہونے تک)۔
- اس میں باقی قرض یا قسطیں جمع کریں۔
- بچوں کی تعلیم اور شادی جیسے مستقبل کے بڑے خرچ بھی شامل کریں۔
- اس میں سے آپ کی موجودہ بچت اور اثاثے منہا کر دیں۔
جو رقم بچے، وہی آپ کی کوریج کا ایک معقول اندازہ ہے۔ مہنگائی کا بھی خیال رکھیں، کیونکہ آج کی رقم 20 سال بعد کم قیمتی ہو سکتی ہے۔
پالیسی لینے سے پہلے یہ 8 سوال پوچھیں
- کیا کمپنی SECP کے ساتھ رجسٹرڈ ہے؟
- کیا میری مطلوبہ مدت کا ٹرم پلان دستیاب ہے؟
- کیا ٹرم پالیسی کو بعد میں ہول لائف میں تبدیل (کنورٹ) کیا جا سکتا ہے؟ اور اس کا طریقہ کیا ہے؟
- پالیسی میں کون سی چیزیں مستثنیٰ (Exclusions) ہیں؟ مثلاً خودکشی یا کچھ خاص حالات میں ابتدائی مدت کی شرائط۔
- کیا رائیڈرز (اضافی فائدے، جیسے حادثاتی موت یا سنگین بیماری) دستیاب ہیں اور ان کا اضافی خرچ کیا ہے؟
- پریمیم ادا نہ کرنے کی صورت میں پالیسی کا کیا ہوگا؟
- اگر میں پالیسی بیچ میں ختم کروں تو مجھے کیا ملے گا؟
- کلیم کا طریقہ اور مدت کیا ہے؟
کلیم کے وقت مسائل سے کیسے بچیں؟
بہت سے خاندانوں کو کلیم میں اس لیے دشواری آتی ہے کہ شروع میں چھوٹی غلطیاں ہو جاتی ہیں۔ ان سے بچنے کے لیے:
- فارم میں سب کچھ سچ لکھیں: عمر، صحت، پرانی بیماریاں، سگریٹ نوشی اور پیشہ۔ غلط معلومات سے کلیم رد ہو سکتا ہے۔
- نامزد شخص (نومنی) واضح رکھیں: اس کا نام، رشتہ اور رابطہ نمبر درست رکھیں، اور اگر حالات بدلیں (شادی، بچوں کی پیدائش) تو نومنی اپ ڈیٹ کروائیں۔
- گھر والوں کو بتا دیں: انہیں معلوم ہو کہ پالیسی کہاں ہے، کون سی کمپنی کی ہے اور رابطہ کیسے کرنا ہے۔
- پریمیم وقت پر دیں: تاخیر سے پالیسی لیپس ہو سکتی ہے۔
- پالیسی کے کاغذات محفوظ رکھیں اور ایک نقل کسی بھروسے کے فرد کے پاس رکھیں۔
عام غلط فہمیاں
“ٹرم انشورنس میں پیسے ڈوب جاتے ہیں۔”
ایسا نہیں۔ آپ نے تحفظ خریدا ہے۔ جیسے گھر کی بیمہ پالیسی میں آگ نہ لگنے پر پیسے واپس نہیں ملتے، لیکن آپ کو سکون ملا۔ البتہ بعض کمپنیاں “ریٹرن آف پریمیم” والے پلان بھی دیتی ہیں، جن میں پریمیم زیادہ ہوتا ہے۔
“ہول لائف ہمیشہ بہتر ہے کیونکہ اس میں بچت بھی ہے۔”
یہ ہر ایک کے لیے ٹھیک نہیں۔ زیادہ پریمیم کی وجہ سے کوریج کم رہ سکتی ہے، جو بچوں کی پرورش کے برسوں میں ناکافی ہو سکتی ہے۔
“ایک بار پالیسی لے لی تو کام ختم۔”
نہیں۔ ہر کچھ سال بعد اپنی ضرورتیں جانچیں، جیسے شادی، بچے، نیا گھر یا آمدنی میں اضافہ۔ ہو سکتا ہے آپ کو کوریج بڑھانی پڑے۔
“انشورنس صرف بوڑھے لوگوں کے لیے ہے۔”
اس کے برعکس، جتنی کم عمر میں لیں، پریمیم عموماً اتنا ہی کم ہوتا ہے۔
اسلامی نقطۂ نظر: فیملی تکافل
اگر آپ کے لیے شریعت کے مطابق ہونا اہم ہے تو فیملی تکافل کے پلان بھی دیکھیں۔ یہ روایتی لائف انشورنس کا اسلامی متبادل ہے، جس میں لوگ مشترکہ فنڈ بنا کر ایک دوسرے کی مدد کرتے ہیں اور سود سے بچا جاتا ہے۔ تکافل کمپنیاں بھی بعض اوقات ٹرم جیسے تحفظ والے اور بچت والے دونوں انداز کے پلان دیتی ہیں۔ تفصیل کے لیے ہمارا مضمون “تکافل کیا ہے اور روایتی انشورنس سے فرق” پڑھیں، اور فیصلے سے پہلے کسی مستند شریعہ اسکالر سے مشورہ ضرور کریں۔
ایک عام آدمی کے لیے عملی مشورہ
اگر آپ پہلی بار لائف انشورنس لے رہے ہیں تو اس ترتیب سے چلیں:
- پہلے اپنی ذمہ داریاں لکھیں: بچے، قسطیں، والدین کا خرچ۔
- کوریج کی ضرورت کا اندازہ لگائیں۔
- اپنے بجٹ کے مطابق دیکھیں کہ ٹرم اور ہول لائف دونوں میں کتنی کوریج مل رہی ہے۔
- کم از کم تین کمپنیوں سے کوٹیشن لیں۔
- پالیسی کے شرائط و ضوابط خود پڑھیں۔
- فیصلہ جلدی میں نہ کریں اور کسی دباؤ میں پالیسی نہ لیں۔
نوٹ: یہ مضمون صرف معلومات کے لیے ہے، مالی مشورہ نہیں۔ کوئی بھی پالیسی خریدنے سے پہلے پالیسی دستاویز خود پڑھیں اور کمپنی یا کسی مستند انشورنس مشیر سے تصدیق کر لیں۔
Frequently Asked Questions (FAQs)
Q1. What is term insurance in simple words?
Term insurance covers you for a fixed time, like 10, 20 or 30 years. If you pass away in that time, your family gets the money. If you live past the term, the plan ends.
Q2. What is whole life insurance in simple words?
Whole life insurance covers you for your whole life. It also has a savings part in many plans. It costs more than term insurance.
Q3. Which one is cheaper, term or whole life?
Term insurance is usually cheaper. It gives you more cover for less money, because it lasts only for a set time and has no savings part.
Q4. Do I get my money back from term insurance?
In a normal term plan, you do not get money back if you live past the term. Some companies sell special plans that return the premium, but these cost more.
Q5. Can I change my term plan to a whole life plan?
Some companies allow this. The rules are different for each company, so ask before you buy.
Q6. Which plan is better for a young family?
Many young families choose term insurance because it gives high cover at a low price during the years when children depend on them. But your own needs and budget matter most.
Q7. What happens if I stop paying my premium?
Your policy may stop, which is called a lapse. You may lose your cover and, in some plans, part of your money. Always pay on time.
Q8. Is there an Islamic option for life insurance?
Yes. It is called family takaful. It works on shared help and avoids interest. Ask a trusted scholar if you have any doubts.
Conclusion
Now you know Term Insurance Aur Whole Life Insurance Mein Farq. Term insurance gives you strong cover for a fixed time at a low price. Whole life insurance gives lifelong cover and a savings part, but it costs more. Neither plan is best for everyone. Think about your family, your loans and your budget, then compare at least three companies. Read the full policy, tell the truth about your health, and keep your nominee updated. A little planning today can protect your family for many years.