Many people in Pakistan want insurance, but they worry about halal and haram. If you are one of them, you should know Takaful Kya Hai Aur Conventional Insurance Se Farq. Takaful is Islamic insurance. In takaful, people put money in a shared fund and help each other when a loss occurs. Conventional insurance works in a different way. In this article, I will explain both in simple words, so you can choose with a clear mind.
Life Insurance kya hai Aur Kaise kamm karti hai
تکافل کیا ہے؟ (آسان الفاظ میں)
لفظ “تکافل” عربی کے لفظ “کفالت” سے نکلا ہے، جس کا مطلب ہے ایک دوسرے کی ذمہ داری لینا۔ تکافل ایسا نظام ہے جس میں بہت سے لوگ مل کر ایک مشترکہ فنڈ بناتے ہیں۔ جب ان میں سے کسی پر مصیبت آتی ہے تو اسے اسی فنڈ سے مدد ملتی ہے۔
اسے اسلامی انشورنس یا حلال انشورنس بھی کہا جاتا ہے۔ فرض کریں آپ کے محلے میں 100 لوگ ہیں۔ ہر مہینے سب تھوڑے تھوڑے پیسے ایک مشترکہ ڈبے میں ڈالتے ہیں۔ جس کے گھر میں آگ لگ جائے یا کوئی حادثہ ہو جائے، اسے اسی ڈبے سے مدد دی جاتی ہے۔ تکافل کا بنیادی خیال یہی ہے کہ ہم سب ایک دوسرے کے ساتھ ہیں۔
تکافل تین بنیادی چیزوں پر قائم ہے:
- تعاون: لوگ ایک دوسرے کی مدد کے لیے پیسے دیتے ہیں، منافع کمانے کے لیے نہیں۔
- تبرع (عطیہ): آپ جو کنٹریبیوشن دیتے ہیں، اس کا ایک حصہ عطیے کے طور پر فنڈ میں جاتا ہے۔
- شریعت کی پیروی: ہر کام شریعہ ایڈوائزری بورڈ کی نگرانی میں ہوتا ہے۔
روایتی انشورنس (Conventional Insurance) کیا ہوتی ہے؟
روایتی انشورنس میں آپ ایک کمپنی کو پریمیم دیتے ہیں۔ بدلے میں کمپنی وعدہ کرتی ہے کہ نقصان ہونے پر وہ آپ کو ایک طے شدہ رقم دے گی۔ یہاں رسک آپ سے کمپنی کی طرف منتقل ہو جاتا ہے۔
آپ کا دیا ہوا پریمیم کمپنی کی ملکیت بن جاتا ہے۔ کمپنی اسے سرمایہ کاری میں لگاتی ہے، کلیمز ادا کرتی ہے، اور جو بچتا ہے وہ شیئر ہولڈرز کا منافع ہوتا ہے۔
اس نظام پر ایک اعتراض یہ ہے کہ اگر آپ نے برسوں پریمیم دیا اور کوئی کلیم نہیں آیا، تو آپ کا پیسہ واپس نہیں ملتا، جبکہ کمپنی نے اس سے کمائی کی۔
Takaful Kya Hai Aur Conventional Insurance Se Farq: آسان جواب
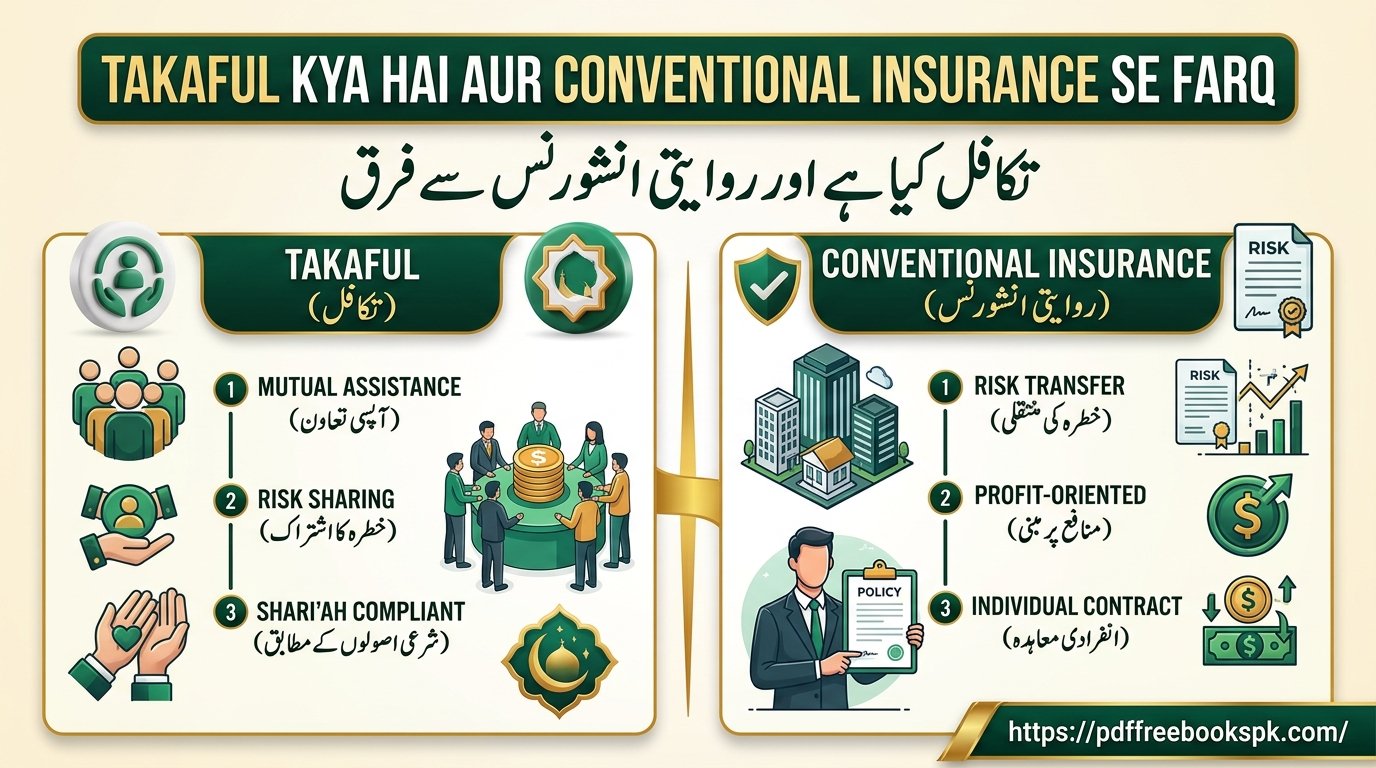
دونوں کا مقصد ایک ہی ہے، یعنی مصیبت میں مالی تحفظ۔ لیکن دونوں کا طریقۂ کار بالکل مختلف ہے۔ نیچے جدول میں مختصر فرق دیکھیں۔
| پہلو | تکافل | روایتی انشورنس |
|---|---|---|
| بنیادی اصول | تعاون اور بھائی چارہ | تجارت اور منافع |
| رسک کا رخ | تمام شرکاء میں تقسیم ہوتا ہے | کمپنی کی طرف منتقل ہوتا ہے |
| پیسہ کس کا؟ | فنڈ شرکاء کا ہوتا ہے | پریمیم کمپنی کا ہو جاتا ہے |
| کمپنی کا کردار | آپریٹر (وکیل یا مضارب) | مالک اور رسک اٹھانے والی |
| بچا ہوا پیسہ (Surplus) | شرکاء میں واپس تقسیم ہو سکتا ہے | شیئر ہولڈرز کو جاتا ہے |
| سرمایہ کاری | صرف شریعہ کے مطابق | ہر قسم، جس میں سود بھی شامل ہو سکتا ہے |
| نگرانی | SECP اور شریعہ ایڈوائزری بورڈ | صرف SECP |
| ربا، غرر، میسر | ان سے بچنے کی کوشش | اکثر علماء کے نزدیک ان کا شبہ ہے |
اب ان فرقوں کو ذرا تفصیل سے سمجھتے ہیں۔
1۔ ربا (سود) کا مسئلہ
روایتی انشورنس کمپنیاں اکثر پریمیم کا پیسہ سود والے بانڈز، بینک ڈپازٹس اور ٹریژری بلز میں لگاتی ہیں۔ اسلام میں سود حرام ہے، اس لیے بہت سے علماء اس نظام کو قابلِ قبول نہیں سمجھتے۔
تکافل میں فنڈ صرف حلال ذرائع میں لگایا جاتا ہے، جیسے شریعہ کے مطابق اسٹاکس، صکوک اور اسلامی بینک اکاؤنٹس۔
2۔ غرر (بے یقینی) کا مسئلہ
غرر کا مطلب ہے ایسی بے یقینی جو معاہدے میں دھوکے یا جھگڑے کا سبب بنے۔ روایتی انشورنس میں شخص پریمیم دیتا ہے، مگر اسے معلوم نہیں ہوتا کہ کلیم ملے گا یا نہیں، اور کتنا ملے گا۔ علماء اسے غرر میں شمار کرتے ہیں۔
تکافل میں اس مسئلے کا حل یہ نکالا گیا ہے کہ کنٹریبیوشن کو تبرع (عطیہ) مانا جاتا ہے۔ عطیے میں بے یقینی قابلِ معافی ہوتی ہے، کیونکہ مقصد سودا کرنا نہیں، مدد کرنا ہوتا ہے۔
3۔ میسر (جوا) کا پہلو
روایتی انشورنس میں ایک فریق کا نقصان دوسرے فریق کا فائدہ بن سکتا ہے۔ علماء نے اس پر جوئے سے مشابہت کا اعتراض کیا ہے۔ تکافل میں کوئی فریق دوسرے کے نقصان سے منافع نہیں کماتا، کیونکہ فنڈ سب کا مشترکہ ہوتا ہے۔
4۔ فنڈ اور وقف کا تصور
تکافل کے بہت سے ماڈلز میں ایک الگ فنڈ بنایا جاتا ہے، جسے پارٹیسپینٹس تکافل فنڈ (PTF) کہتے ہیں۔ یہ فنڈ کمپنی کے اپنے پیسے سے الگ رکھا جاتا ہے۔ کئی کمپنیاں اس کے لیے وقف کا نظام استعمال کرتی ہیں، یعنی فنڈ کی الگ قانونی حیثیت ہوتی ہے اور کمپنی اس کی مالک نہیں ہوتی۔
اس سے شرکاء کو یہ اطمینان ملتا ہے کہ ان کا پیسہ کمپنی کے اپنے کاروباری نقصان میں نہیں جاتا۔
5۔ سرپلس کی تقسیم
فرض کریں ایک سال میں فنڈ میں 5 لاکھ روپے جمع ہوئے، اور کلیمز اور اخراجات کے بعد کچھ پیسہ بچ گیا۔ تکافل میں یہ بچا ہوا حصہ (سرپلس) شرکاء میں واپس تقسیم ہو سکتا ہے، یا اگلے سال کے لیے فنڈ میں رکھا جا سکتا ہے۔ یہ تقسیم کمپنی کی پالیسی اور شریعہ بورڈ کی منظوری پر منحصر ہوتی ہے۔
روایتی انشورنس میں یہ بچا ہوا پیسہ شیئر ہولڈرز کا منافع ہوتا ہے۔
تکافل کیسے کام کرتا ہے؟ (قدم بہ قدم)
- آپ تکافل پلان خریدتے ہیں اور اپنا کنٹریبیوشن دیتے ہیں (پریمیم کی جگہ یہی لفظ استعمال ہوتا ہے)۔
- کنٹریبیوشن کا ایک حصہ تبرع کے طور پر PTF میں جاتا ہے۔
- آپریٹر فنڈ کو شریعہ کے مطابق طریقوں سے منظم کرتا ہے۔
- جب کسی شریک کو نقصان ہوتا ہے تو اس کا تکافل کلیم اسی فنڈ سے ادا ہوتا ہے۔
- سال کے آخر میں اگر فنڈ میں سرپلس بچے تو اس کی تقسیم پالیسی کے مطابق ہوتی ہے۔
تکافل کے مشہور ماڈلز
آپریٹر اور شرکاء کا رشتہ مختلف ماڈلز پر چل سکتا ہے:
- وکالہ ماڈل: آپریٹر شرکاء کا وکیل (ایجنٹ) ہوتا ہے اور فنڈ چلانے کی طے شدہ فیس لیتا ہے۔
- مضاربہ ماڈل: آپریٹر فنڈ کو انویسٹ کرتا ہے، اور سرمایہ کاری کا منافع پہلے سے طے شدہ تناسب سے آپریٹر اور شرکاء میں بانٹا جاتا ہے۔
- ہائبرڈ ماڈل: دونوں کا امتزاج۔ آج کل بہت سی کمپنیاں یہی استعمال کرتی ہیں۔
تکافل کی اقسام
پاکستان میں تکافل کی دو بڑی اقسام ملتی ہیں:
- فیملی تکافل: یہ لائف انشورنس کا اسلامی متبادل ہے۔ اس میں بچوں کی تعلیم، ریٹائرمنٹ اور خاندان کی حفاظت شامل ہوتی ہے۔
- جنرل تکافل: اس میں گاڑی (موٹر تکافل)، مکان، دکان، صحت (ہیلتھ تکافل) اور سفر کا تکافل آتا ہے۔
پاکستان میں تکافل کا قانونی ڈھانچہ
پاکستان میں انشورنس کے نگران ادارے کا نام SECP (سیکیورٹیز اینڈ ایکسچینج کمیشن آف پاکستان) ہے۔ SECP نے تکافل رولز 2012 بنائے ہیں، جن کے تحت تکافل کمپنیوں کو کام کرنا ہوتا ہے۔ ان قوانین میں یہ ضروری ہے کہ ہر تکافل آپریٹر کے پاس شریعہ ایڈوائزر یا بورڈ ہو، جو ہر پروڈکٹ کو شریعہ کے مطابق جانچ کر منظور کرے۔
تکافل لینے سے پہلے یہ چیزیں ضرور دیکھیں:
- کمپنی SECP کے ساتھ رجسٹرڈ ہو۔
- اس کے پاس شریعہ ایڈوائزری بورڈ ہو جس کے نام موجود ہوں۔
- پالیسی دستاویز میں فنڈ کا طریقہ (وکالہ/مضاربہ) واضح لکھا ہو۔
- کلیم کا طریقہ آسان اور صاف ہو۔
تکافل اور روایتی انشورنس میں کیا چیزیں ایک جیسی ہیں؟
انصاف کی بات یہ ہے کہ دونوں میں کچھ چیزیں ایک جیسی بھی ہیں:
- دونوں میں رسک کو بہت سے لوگوں میں بانٹ دیا جاتا ہے۔
- دونوں میں کلیم کا حق ملتا ہے۔
- دونوں میں انڈر رائٹنگ اور رسک اسیسمنٹ ہوتی ہے۔
- دونوں SECP جیسے ادارے کی قانونی نگرانی میں ہیں۔
یعنی ظاہری طور پر آپ کو دونوں میں ایک جیسی پالیسی اور ایک جیسا کلیم فارم نظر آ سکتا ہے۔ اصل فرق اندر کے طریقے، فنڈ کے نظام اور سرمایہ کاری میں ہے۔
عام غلط فہمیاں
“تکافل بہت مہنگا ہوتا ہے۔”
یہ ہمیشہ درست نہیں۔ کئی پروڈکٹس میں تکافل اور روایتی انشورنس کی قیمت قریب قریب ہوتی ہے۔ حتمی فرق پلان، عمر اور کوریج پر منحصر ہے۔ اس لیے ہمیشہ دو تین کوٹیشنز کا موازنہ کریں۔
“تکافل میں کلیم نہیں ملتا۔”
تکافل میں بھی کلیم اسی طرح ادا ہوتا ہے جیسے پالیسی میں لکھا ہو۔ فرق صرف نظام میں ہے، کلیم کے حق میں نہیں۔
“سب تکافل کمپنیاں ایک جیسی ہوتی ہیں۔”
نہیں۔ ہر کمپنی کا ماڈل، فیس، شریعہ بورڈ اور سروس الگ ہوتی ہے۔ اسی لیے تحقیق ضروری ہے۔
علماء کی رائے میں اختلاف
یہ بات بھی مختصراً سمجھنا ضروری ہے۔ زیادہ تر معاصر علماء اور اسلامی فقہ اکیڈمیوں کے نزدیک روایتی انشورنس شریعت کے مطابق جائز نہیں، اور وہ تکافل کو ایک جائز متبادل کہتے ہیں۔ کچھ علماء بعض صورتوں میں مختلف رائے بھی رکھتے ہیں۔ اگر آپ کو اپنے خاص حالات میں شک ہو تو کسی مستند مفتی یا شریعہ اسکالر سے مشورہ ضرور کر لیں۔ یہ مضمون معلومات کے لیے ہے، اور مالی یا مذہبی فیصلہ آپ کا اپنا ہونا چاہیے۔
تکافل منتخب کرنے سے پہلے یہ 7 سوال پوچھیں
- کیا کمپنی SECP سے رجسٹرڈ ہے؟
- شریعہ بورڈ میں کون کون سے علماء ہیں؟
- فنڈ وکالہ پر ہے یا مضاربہ پر؟
- وکالہ فیس یا آپریٹر کا حصہ کتنا ہے؟
- سرپلس کی تقسیم کیسے ہوتی ہے؟
- کلیم کا طریقہ اور مدت کتنی ہے؟
- پالیسی منسوخ کرنے پر کتنا پیسہ واپس ملتا ہے؟
ان سوالوں کے جواب آپ کو بتا دیں گے کہ کمپنی کتنی شفاف ہے۔
Frequently Asked Questions (FAQs)
Q1. What is takaful in simple words?
Takaful is Islamic insurance. People put money in a shared fund. When one person faces a loss, the fund helps that person. It follows Islamic rules.
Q2. What is the main difference between takaful and conventional insurance?
In takaful, the risk is shared by all members. In conventional insurance, the risk is moved to the company. Takaful also avoids interest, but conventional insurance often does not.
Q3. Is takaful halal?
Most Islamic scholars say takaful is halal because it is based on helping each other and it avoids interest. Each company has a Shariah board that checks its work. If you have doubts, ask a trusted scholar.
Q4. Who owns the money in a takaful fund?
The money belongs to the participants, not the company. The company only manages the fund and takes an agreed fee.
Q5. Do I get money back if I do not make a claim?
Sometimes, yes. If the fund has extra money after all claims and costs, it may be shared with the participants. This depends on the company’s rules.
Q6. Is takaful regulated in Pakistan?
Yes. The SECP watches over takaful companies in Pakistan. They must follow the Takaful Rules, 2012, and have a Shariah advisor.
Q7. Is takaful more expensive than conventional insurance?
Not always. The price depends on your age, plan and cover. Always compare two or three offers before you decide.
Q8. Can I get family takaful and general takaful both?
Yes. Family takaful protects your life and family future. General takaful protects things like your car, home or shop. You can take both.
Conclusion
Now you know Takaful Kya Hai Aur Conventional Insurance Se Farq. Takaful is a shared fund where people help each other, and it follows Islamic rules. Conventional insurance moves the risk to a company that works for profit. Both give you protection, but takaful avoids interest and uncertainty, and its fund belongs to the participants. Before you buy any plan, check that the company is registered with SECP and has a Shariah board. Take your time, ask questions, and choose the plan that gives you peace of mind.