Faisalabad ke Bilal ki umar 34 saal thi. Ek din bank mein ek agent ne kaha, “Sir, bas Rs 5,000 mahina, aur aapka paisa FD se zyada wapas aayega.” Bilal ne dastakhat kar diye. Teen saal baad paisa ki zaroorat padi, policy surrender ki, aur haath mein jo raqam aayi woh jama ki hui raqam se kaafi kam thi. Yeh kahani Pakistan mein bohat aam hai, aur isi liye yeh article likha gaya hai.
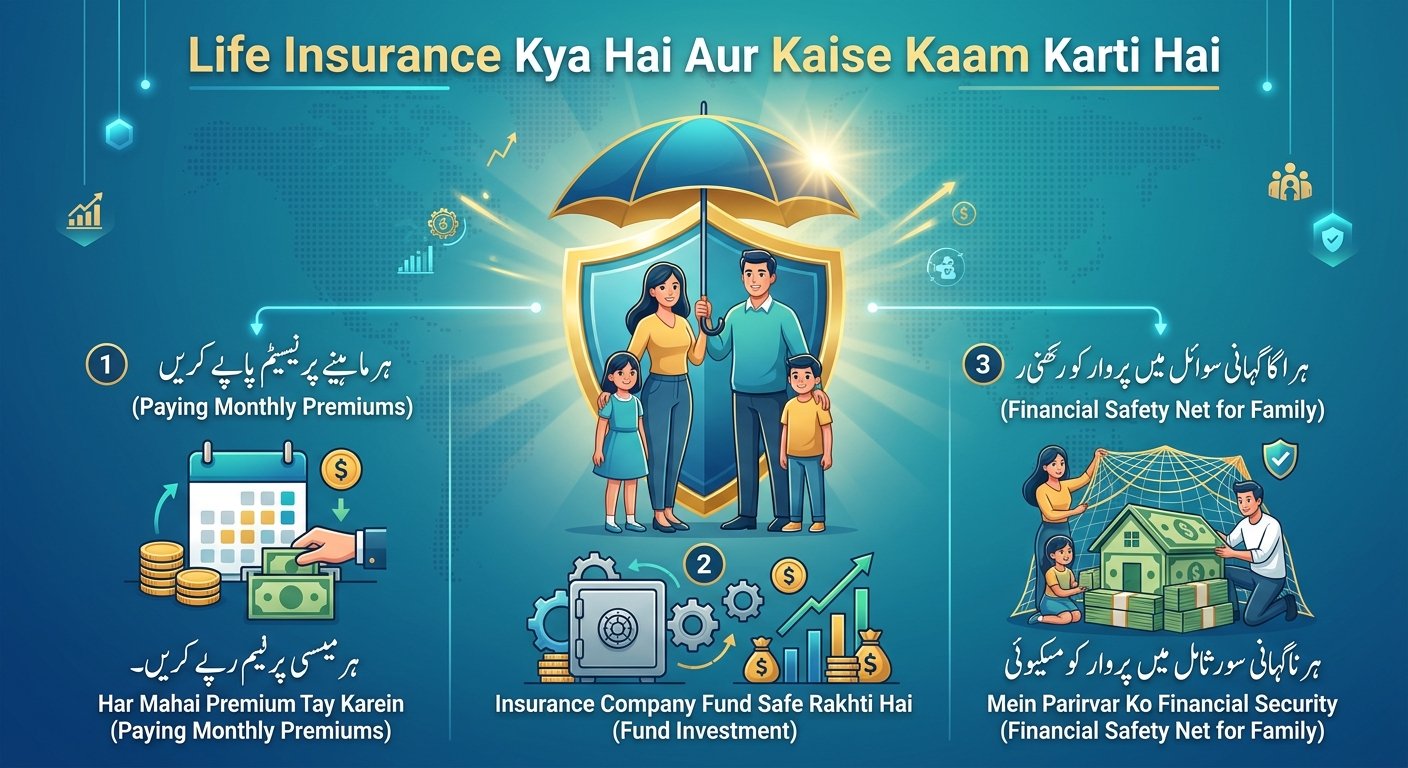
Life insurance ek muaahida hai jis mein aap insurance company ko regular premium dete hain, aur company aap ki wafat par ya policy ki muddat poori hone par aap ke nominee ko tay shuda raqam (sum assured) deti hai. Asal maqsad khandan ko maali tahaffuz dena hai, paisa barhana nahi. Yeh farq samajh liya to aadhi ghaltiyan khatam.
Life Insurance Kaise Kaam Karti Hai? (Seedhi Si Misaal)
Socho aap ghar ke akele kamane wale hain. Aap ko kuch ho jaye to ghar ka kiraya, bachon ki fees aur qarz ka bojh kis par aayega? Life insurance isi sawal ka jawab hai.
Aap company se policy lete hain, tay shuda premium (mahana, tamahi ya salana) dete hain. Agar policy ki muddat ke dauran aap ki wafat ho jaye, to company aap ke nominee ko sum assured ada karti hai. Kuch policies mein muddat poori hone par bhi raqam milti hai.
Company hazaron logon se premium jama karti hai, un ki umar aur sehat ke hisaab se risk calculate karti hai, aur chand logon ke claims us pool se ada karti hai. Yeh pura nizaam risk ko bohat se logon mein baant dene par chalta hai.
Life Insurance Ke Bunyadi Alfaz
- Premium: woh raqam jo aap regular dete hain.
- Sum Assured: woh raqam jo claim par milti hai.
- Policy Term: policy kitne saal chalegi.
- Nominee: woh shakhs jise claim ki raqam milegi.
- Surrender Value: policy beech mein band karne par milne wali raqam (aksar shuruati saalon mein kam hoti hai).
- Free-look Period: policy lene ke baad woh muddat jis mein aap bina bhari nuqsan ke policy wapas kar sakte hain. [Verify: free-look period ke din apni company ki policy document ya SECP se check karein.]
Life Insurance Ki Aham Qismein
1. Term Life Insurance
Sab se saada. Muddat ke andar wafat ho to raqam milti hai, warna kuch nahi. Premium sab se kam hota hai.
2. Whole Life
Poori zindagi ka cover, premium zyada.
3. Endowment / Savings Plan
Cover bhi aur muddat ke baad raqam bhi. Lekin premium zyada aur return aksar umeed se kam.
4. Investment-Linked Policy
Premium ka hissa funds mein lagta hai. Risk aap ka hota hai, aur fees ki tafseel zaroor padhein.
5. Takaful (Islami Tareeqa)
Conventional insurance mein riba aur gharar ke baare mein ulama ki ikhtilafi raye hain. Takaful mein shirka daar tabarru (donation) ka pool banate hain aur company wakeel ya mudarib ka kirdar ada karti hai. Takaful ke bhi alag alag models hain, is liye mustanad aalim se tasdeeq karein.
Qismon Ka Taqabuli Jaiza
| Qism | Cover | Premium | Beech mein paisa wapas? | Kis ke liye munasib |
|---|---|---|---|---|
| Term | Muddat tak | Sab se kam | Nahi | Kamane wale, bachon wale |
| Whole Life | Umar bhar | Zyada | Kuch had tak | Lambi muddat ka cover |
| Endowment | Muddat tak | Zyada | Muddat ke baad | Jabri bachat chahne walay |
| Investment-Linked | Muddat tak | Darmiyana se zyada | Funds par munhasir | Risk samajhne wale |
| Takaful | Plan par munhasir | Plan par munhasir | Plan par munhasir | Islami tareeqa pasand karne wale |
[CTA: “Premium aur sum assured ka free comparison chart download karein” ya “Apne liye quotation maangein” ka link yahan lagayein. Zabardasti promotion na karein.]
Kitna Cover Chahiye? Aasaan Calculation
Ek rule of thumb yeh hai ke sum assured salana income ka kam az kam 10 guna ho, phir qarz aur zimmedariyan jod kar maujooda bachat ghata dein. Yeh sirf andaza hai, har khandan ki zaroorat alag hoti hai.
Ek illustrative misaal: Bilal ki mahana income Rs 80,000 hai, yaani salana Rs 9,60,000.
- Income ka 10 guna: Rs 96,00,000
- Ghar ka baqi qarz: Rs 25,00,000
- Bachon ki taleem ka andaza: Rs 20,00,000
- Maujooda bachat ghata dein: Rs 10,00,000
Munasib cover ka andaza: kareeban Rs 1.31 crore.
Premium umar, sehat, muddat aur company par depend karta hai. [Verify: premium ka sahih figure kisi company se official quotation le kar check karein.]
Pakistan Mein Aam Ghalat Fehmiyan
“Life insurance FD jaisi hai.” Nahi. FD mein aap ka asal paisa mehfooz rehta hai. Savings-type policies mein shuru ke saalon mein surrender karne par aksar bohat kam raqam milti hai, kyunke agent ka commission aur charges pehle kaate jate hain.
“Bank wale ne kaha hai to mehfooz hogi.” Bank branch par policy bechna bancassurance kehlata hai, lekin policy bank ki nahi, kisi insurance company ki hoti hai. Document khud parhein.
“Premium na diya to paisa doob gaya.” Lapse hone par kuch policies ke sharait mein grace period hota hai, aur kuch mein paid-up option. Policy document mein dekhein.
“Claim to hamesha mil jata hai.” Agar aap ne form mein sehat ya aadaton ke baare mein sach nahi likha, to claim reject hone ka khatra hota hai. Meri raye mein yeh sab se bari wajah hai jis par log dhyan nahi dete.
Pakistan Mein Life Insurance Kaun Si Companies Dete Hain?
SECP (Securities and Exchange Commission of Pakistan) insurance companies ko regulate karta hai. Maroof naam: State Life Insurance Corporation of Pakistan (sarkari), Jubilee Life, EFU Life, Adamjee Life, IGI Life, TPL Life. Takaful ke liye bhi alag companies aur windows maujood hain. [Verify: har company ki license aur latest products SECP ki official site se check karein.]
Kisi bhi company ke baare mein faisla karte waqt claim settlement ratio aur financial strength rating dekhein. [Verify: latest ratio company ki annual report ya rating agency se check karein.]
Policy Kaise Chunein? (Step-by-Step)
- Apni zaroorat likhein: sirf cover chahiye ya bachat bhi?
- Bajet tay karein: premium aap ki mahana income ka itna rakhein ke musalsal de sakein.
- Term plan se shuru karein agar maqsad khandan ka tahaffuz hai.
- Kam az kam 3 companies se quotation lein.
- Policy document poora parhein: exclusions, surrender charges aur grace period dekhein.
- Form mein sach likhein: sehat, umar, aadaten.
- Nominee mukarrar karein aur apne ghar walon ko batayein.
- Free-look period mein dobara parhein. Samajh na aaye to wapas karein.
Tax Faida
Pakistan mein kuch halaat mein life insurance ke premium par income tax credit mil sakta hai. [Verify: latest qanoon, hadd aur sharait FBR (fbr.gov.pk) ya tax advisor se check karein.] Sirf tax bachane ke liye policy na lein.
Common Ghaltiyan: Kya Na Karein
- Agent ki baat par dastakhat karna. Document khud parhein.
- Zaroorat se zyada premium lena. Phir lapse ho jati hai.
- Insurance ko investment samajhna. Dono alag maqsad hain.
- Pehle saal mein surrender karna. Aksar sab se bara nuqsan yehi hota hai.
- Nominee na likhna. Claim mein deri hoti hai.
- Sehat chhupana. Claim reject ho sakta hai.
- Sirf sasti policy dekhna. Company ki sakhawat bhi dekhein.
Policy Lene Se Pehle Ka Checklist
☐ Sum assured meri zaroorat ke mutabiq hai
☐ Premium mere bajet mein hai
☐ 3 companies ke quotes dekhe
☐ Surrender charges aur exclusions parhe
☐ Sehat ki tafseel sahi likhi
☐ Nominee ka naam aur CNIC saheeh hai
☐ Takaful ke bare mein bhi mashwara liya
Aam Sawalat (FAQ)
Life insurance kya hai?
Life insurance aap aur company ke darmiyan muaahida hai. Aap premium dete hain, aur aap ki wafat par ya muddat poori hone par company tay shuda raqam nominee ko ada karti hai. Iska bunyadi maqsad khandan ko maali tahaffuz dena hai, na ke paisa barhana.
Life insurance mein premium kitna hota hai?
Premium umar, sehat, sum assured, muddat aur policy ki qism par munhasir hai. Jawan aur sehatmand logon ko aam taur par kam premium dena padta hai. [Verify: sahih figure ke liye company se official quotation lein.]
Kya life insurance Islam mein jaiz hai?
Is masle mein ulama ki aaraa mukhtalif hain. Conventional insurance mein riba aur gharar ka ishkal bataya jata hai, jabke takaful ko mutabadil ke taur par pesh kiya jata hai. Mustanad aalim ya dar-ul-ifta se rujoo karein.
Life insurance claim kaise hota hai?
Nominee company ko policy number, death certificate, CNIC aur form de kar claim file karta hai. Company tasdeeq ke baad raqam ada karti hai. [Verify: zaroori documents ki list company se check karein.]
Surrender value kya hoti hai?
Policy muddat se pehle band karne par jo raqam milti hai usay surrender value kehte hain. Shuruati saalon mein yeh aksar jama shuda premium se kam hoti hai. Surrender se pehle charges ki tafseel policy document mein zaroor dekhein.
Takaful aur life insurance mein kya farq hai?
Conventional insurance mein premium company ka hota hai aur woh risk uthati hai. Takaful mein participants tabarru ka pool banate hain aur company uska intizam karti hai. Dono ke qawaid aur nataij alag hain, is liye shartein parhein.