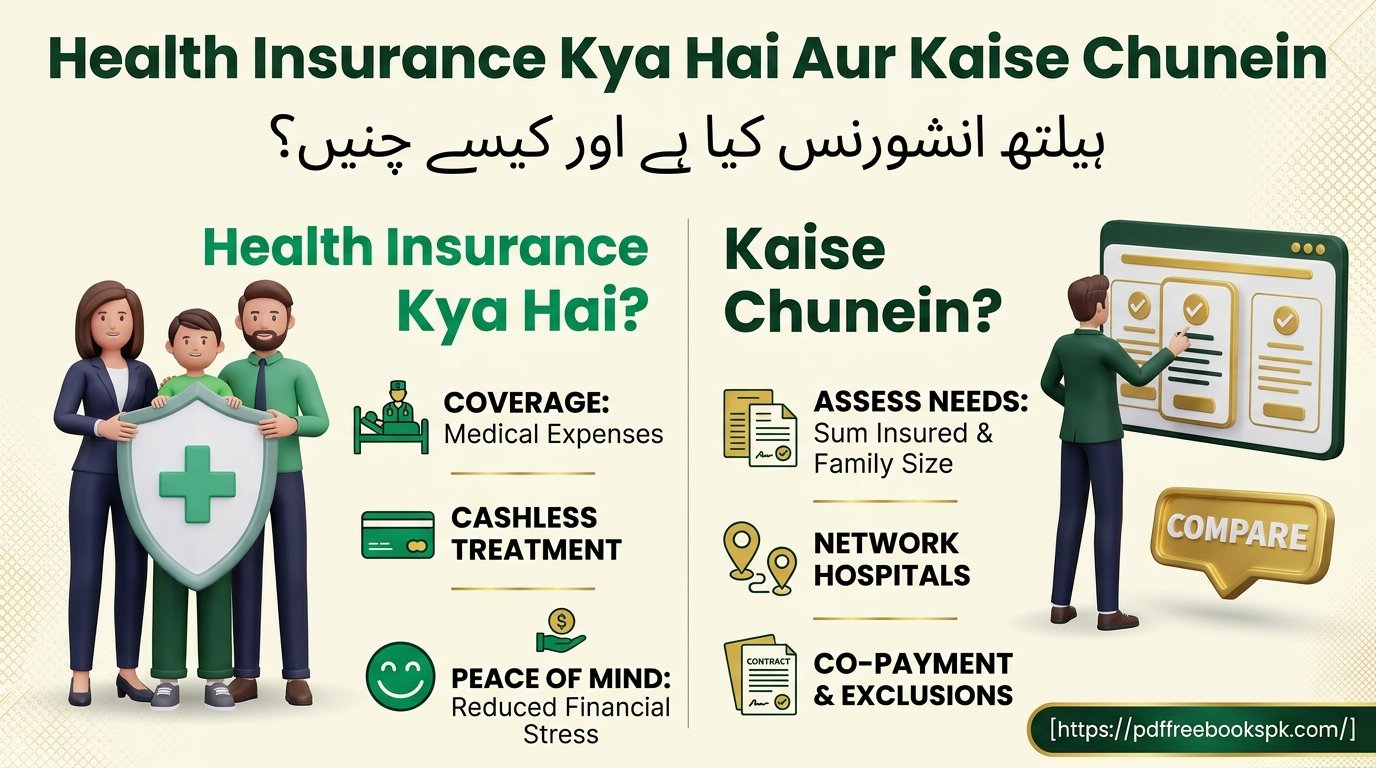
A sudden hospital bill can wipe out a family’s savings in a few days. That is why many people ask, Health Insurance Kya Hai Aur Kaise Chunein. Health insurance is a plan where you pay a small amount every year, and the company pays your medical bills when you get sick or hurt. But not all plans are the same, and choosing the wrong one can cost you a lot. In this guide, I will explain everything in simple words, so you can pick the best plan for your family.
ہیلتھ انشورنس کیا ہے؟
ہیلتھ انشورنس ایک معاہدہ ہے جس میں آپ ہر سال ایک طے شدہ رقم دیتے ہیں، جسے پریمیم کہتے ہیں۔ بدلے میں انشورنس کمپنی وعدہ کرتی ہے کہ اگر آپ بیمار ہوئے، کوئی آپریشن ہوا یا ہسپتال میں داخل ہونا پڑا، تو علاج کا خرچ پالیسی کی حد تک کمپنی ادا کرے گی۔
اسے میڈیکل انشورنس یا ہسپتال کا بیمہ بھی کہا جاتا ہے۔
ایک مثال سے سمجھتے ہیں۔ فرض کریں احمد صاحب کے والد کو اچانک دل کی تکلیف ہوئی اور ہسپتال میں پانچ دن رہنا پڑا۔ بل چھ لاکھ روپے کا بن گیا۔ اگر احمد صاحب کے پاس ہیلتھ انشورنس نہ ہو تو یہ ساری رقم انہیں اپنی جیب سے دینی پڑے گی، یعنی بچت ختم یا قرض لینا پڑے گا۔ اگر پالیسی موجود ہو تو بل کا بڑا حصہ کمپنی ادا کرے گی۔
پاکستان میں ہیلتھ انشورنس کی ضرورت کیوں ہے؟
پاکستان میں زیادہ تر لوگ علاج کا خرچ اپنی جیب سے ادا کرتے ہیں۔ SECP کی 2025 کی رپورٹ کے مطابق پاکستان میں علاج پر لوگوں کا اپنی جیب سے خرچ تقریباً 47 فیصد ہے، جو سری لنکا، ملائیشیا اور چین سے زیادہ ہے۔ یعنی بیماری صرف صحت کا نہیں، مالی بوجھ کا بھی مسئلہ ہے۔ secp
اس کی چند وجوہات یہ ہیں:
- مہنگائی: ادویات، ٹیسٹ اور ہسپتال کے کمرے کا کرایہ ہر سال بڑھ رہا ہے۔
- اچانک خرچ: بیماری بتا کر نہیں آتی، اور ایمرجنسی میں فوراً رقم چاہیے ہوتی ہے۔
- نجی ہسپتالوں کا خرچ: بہتر سہولت کے لیے لوگ نجی ہسپتال جاتے ہیں، جہاں بل کافی زیادہ ہوتا ہے۔
- بچت کا تحفظ: ایک بڑی بیماری برسوں کی جمع پونجی ختم کر سکتی ہے۔
ہیلتھ انشورنس کیسے کام کرتی ہے؟
عمل بہت سیدھا ہے:
- آپ پالیسی خریدتے ہیں اور پریمیم دیتے ہیں۔
- پالیسی میں سم انشورڈ (زیادہ سے زیادہ کوریج کی رقم) طے ہوتی ہے۔
- بیماری کی صورت میں آپ کمپنی کے پینل ہسپتال میں جاتے ہیں۔
- اگر کیش لیس سہولت ہو تو بل کمپنی براہِ راست ہسپتال کو ادا کرتی ہے۔
- اگر آپ کسی اور ہسپتال میں گئے تو پہلے خود ادا کرتے ہیں، پھر کلیم جمع کروا کر رقم واپس لیتے ہیں (ری امبرسمنٹ)۔
ہیلتھ انشورنس کی اقسام
1۔ انفرادی پالیسی
صرف ایک شخص کے لیے ہوتی ہے۔ اکیلے رہنے والے یا ایسے شخص کے لیے مناسب ہے جس کا خاندان الگ بیمہ رکھتا ہو۔
2۔ فیملی فلوٹر پالیسی
ایک ہی سم انشورڈ پورے خاندان (میاں بیوی اور بچے) میں مشترک ہوتی ہے۔ پریمیم عام طور پر الگ الگ پالیسیوں سے کم ہوتا ہے، مگر اگر ایک فرد بہت زیادہ استعمال کر لے تو باقی کے لیے رقم کم رہ جاتی ہے۔
3۔ گروپ ہیلتھ انشورنس
کمپنیاں اپنے ملازمین کے لیے لیتی ہیں۔ یہ اچھی سہولت ہے، لیکن نوکری چھوڑنے پر ختم ہو جاتی ہے، اس لیے اپنی ذاتی پالیسی بھی رکھنا دانشمندی ہے۔
4۔ ہیلتھ تکافل
یہ ہیلتھ انشورنس کا اسلامی متبادل ہے۔ اس میں لوگ مشترکہ فنڈ بنا کر ایک دوسرے کی مدد کرتے ہیں اور سود سے بچا جاتا ہے۔ اگر آپ کے لیے یہ اہم ہے تو ہیلتھ تکافل کے پلان ضرور دیکھیں۔
5۔ سرکاری ہیلتھ پروگرام
پاکستان میں کچھ صوبائی اور وفاقی سطح پر صحت کارڈ جیسے پروگرام چلتے رہے ہیں، جن میں مخصوص خاندانوں کو ہسپتال کے علاج کی سہولت ملتی ہے۔ ان کی اہلیت اور شرائط وقت کے ساتھ بدلتی رہتی ہیں، اس لیے تازہ معلومات کے لیے متعلقہ سرکاری ادارے کی ویب سائٹ یا ہیلپ لائن سے ضرور تصدیق کر لیں۔
Health Insurance Kaise Chunein: 10 اہم باتیں
یہ وہ حصہ ہے جو آپ کو سب سے زیادہ کام آئے گا۔ پالیسی خریدنے سے پہلے ان دس نکات کو ضرور دیکھیں۔
1۔ اپنی ضرورت پہلے طے کریں
سب سے پہلے خود سے پوچھیں: پالیسی کس کے لیے چاہیے؟ صرف اپنے لیے، یا بچوں اور والدین کے لیے بھی؟ گھر میں کسی کو پرانی بیماری (شوگر، بلڈ پریشر) ہے؟ اس کے بغیر کوئی بھی پلان صحیح نہیں چنا جا سکتا۔
2۔ سم انشورڈ (کوریج کی رقم) صحیح رکھیں
بہت کم کوریج لینا سب سے عام غلطی ہے۔ آج ایک لاکھ روپے کی کوریج بڑے آپریشن کے لیے کم پڑ سکتی ہے۔ اپنے شہر کے ہسپتالوں کے اخراجات کو دیکھ کر اتنی رقم رکھیں جو بڑی بیماری کے لیے کافی ہو۔
3۔ ہسپتال میں داخلے کی کوریج (Hospitalization)
یہ ہیلتھ انشورنس کی بنیاد ہے۔ دیکھیں کہ داخلے سے پہلے اور بعد کے ٹیسٹ، ادویات، آپریشن، ڈاکٹر کی فیس اور کمرے کا کرایہ شامل ہیں یا نہیں۔
4۔ OPD کوریج
OPD کا مطلب ہے وہ علاج جس میں ہسپتال میں داخل نہیں ہونا پڑتا، جیسے ڈاکٹر سے معائنہ اور ٹیسٹ۔ کچھ پلان میں OPD شامل ہوتا ہے، کچھ میں نہیں۔ OPD والے پلان کا پریمیم زیادہ ہوتا ہے، اس لیے اپنی ضرورت دیکھ کر فیصلہ کریں۔
5۔ ویٹنگ پیریڈ (انتظار کی مدت)
کئی پالیسیوں میں کچھ بیماریوں کا کلیم پالیسی لینے کے فوراً بعد نہیں ملتا، بلکہ کچھ مہینے یا سال انتظار کرنا پڑتا ہے۔ ویٹنگ پیریڈ جتنا کم ہو، اتنا بہتر ہے۔
6۔ پہلے سے موجود بیماریاں (Pre-existing Conditions)
اگر آپ کو پہلے سے کوئی بیماری ہے تو اسے ہمیشہ سچ بتا کر ظاہر کریں۔ چھپانے سے بعد میں کلیم رد ہو سکتا ہے۔ یہ بھی دیکھیں کہ پرانی بیماریوں پر کوریج کب سے شروع ہوتی ہے۔
7۔ پینل ہسپتال
دیکھیں کہ کمپنی کے پینل میں آپ کے شہر کے اچھے ہسپتال شامل ہیں یا نہیں۔ اگر آپ کا پسندیدہ یا قریبی ہسپتال پینل میں نہیں تو کیش لیس سہولت نہیں ملے گی۔
8۔ کو پے (Co-payment) اور ڈیڈکٹیبل
کو پے کا مطلب ہے کہ ہر کلیم میں کچھ فیصد رقم آپ کو خود دینی ہوگی۔ ڈیڈکٹیبل وہ ابتدائی رقم ہے جو آپ کو خود ادا کرنی ہوتی ہے، اس کے بعد کمپنی ادا کرتی ہے۔ ان کی وجہ سے پریمیم کم ہوتا ہے، لیکن کلیم کے وقت آپ کا خرچ بڑھتا ہے۔
9۔ سب لمٹس اور مستثنیات (Exclusions)
یہ سب سے زیادہ نظر انداز ہونے والی چیز ہے۔ دیکھیں کہ:
- کمرے کے کرایے کی حد (Room rent limit) کیا ہے؟
- زچگی (Maternity) کی کوریج ہے یا نہیں، اور اس کی حد کیا ہے؟
- کون سی بیماریاں یا علاج پالیسی سے باہر ہیں؟
- بعض آپریشنز یا علاج پر الگ حد تو نہیں لگی ہوئی؟
یاد رکھیں، کمرے کے کرایے کی حد کم ہو تو بعض پالیسیوں میں باقی اخراجات بھی اسی تناسب سے کٹ سکتے ہیں۔
10۔ کمپنی کی ساکھ اور کلیم کا ریکارڈ
کمپنی SECP کے ساتھ رجسٹرڈ ہونی چاہیے۔ اس کے کلیم کی ادائیگی کا ریکارڈ، گاہکوں کی رائے اور ہیلپ لائن کی کارکردگی ضرور دیکھیں۔ سستا پریمیم تب بیکار ہے جب کلیم کے وقت کمپنی ٹال مٹول کرے۔
پالیسیوں کا موازنہ کیسے کریں؟
ایک ہی نظر میں موازنہ کرنے کے لیے یہ جدول بنا لیں:
| سوال | پالیسی A | پالیسی B | پالیسی C |
|---|---|---|---|
| سالانہ پریمیم | |||
| سم انشورڈ | |||
| OPD شامل ہے؟ | |||
| ویٹنگ پیریڈ | |||
| کمرے کے کرایے کی حد | |||
| کو پے | |||
| زچگی کوریج | |||
| پینل ہسپتال (آپ کے شہر میں) |
تین چار کمپنیوں سے کوٹیشن لے کر یہ خانے بھریں۔ صرف سب سے کم پریمیم دیکھ کر فیصلہ نہ کریں۔ دیکھیں کہ کم قیمت میں آپ کیا کیا چھوڑ رہے ہیں۔
کلیم کیسے کریں؟
کلیم کے وقت گھبراہٹ میں غلطی ہو جاتی ہے، اس لیے پہلے سے طریقہ جان لیں:
- ہسپتال میں داخلے سے پہلے یا فوراً بعد کمپنی کو اطلاع دیں۔
- پینل ہسپتال ہو تو کیش لیس کے لیے منظوری لیں۔
- تمام بل، رسیدیں، ڈاکٹر کی رپورٹس اور ڈسچارج سلپ سنبھال کر رکھیں۔
- کلیم فارم مکمل اور سچائی کے ساتھ بھریں۔
- کلیم کی حیثیت کے بارے میں کمپنی سے رابطے میں رہیں۔
وہ غلطیاں جن سے بچنا چاہیے
- صرف سستے پریمیم کو دیکھنا۔ کم قیمت اکثر کم کوریج کا نتیجہ ہوتی ہے۔
- بیماری چھپانا۔ اس سے کلیم رد ہو سکتا ہے۔
- پالیسی کی شرائط نہ پڑھنا۔ دستخط سے پہلے پوری پالیسی ضرور پڑھیں۔
- انتظار کرنا۔ عمر بڑھنے کے ساتھ پریمیم بھی بڑھتا ہے اور بیماری ہو جائے تو پالیسی ملنا مشکل ہو سکتا ہے۔
- صرف دفتر کی گروپ پالیسی پر بھروسہ کرنا۔ نوکری بدلنے یا ختم ہونے پر یہ ختم ہو جاتی ہے۔
- پالیسی کی تجدید بھول جانا۔ وقت پر تجدید نہ کرنے سے کوریج اور جمع شدہ فوائد ضائع ہو سکتے ہیں۔
ایک عام آدمی کے لیے مشورہ
اگر آپ پہلی بار ہیلتھ انشورنس لے رہے ہیں تو اس ترتیب سے چلیں:
- پہلے ہسپتال میں داخلے کی اچھی کوریج لیں۔ OPD بعد میں بھی شامل کیا جا سکتا ہے۔
- فیملی فلوٹر اور انفرادی پالیسی کا موازنہ ضرور کریں۔
- کم از کم تین کمپنیوں سے کوٹیشن لیں۔
- اپنے ڈاکٹر یا کسی تجربہ کار شخص سے بھی رائے لے لیں۔
- اگر اسلامی اصولوں کی پابندی آپ کے لیے ضروری ہے تو ہیلتھ تکافل کے پلان دیکھیں۔
نوٹ: یہ مضمون صرف معلومات کے لیے ہے۔ کوئی بھی پالیسی خریدنے سے پہلے پالیسی دستاویز خود پڑھیں اور کمپنی یا کسی مستند انشورنس مشیر سے تصدیق کر لیں۔
Frequently Asked Questions (FAQs)
Q1. What is health insurance in simple words?
Health insurance is a plan where you pay a small fee each year. When you get sick or need a hospital, the company pays your medical bills up to a set limit.
Q2. Why do I need health insurance in Pakistan?
Medical costs are rising, and most people pay from their own pockets. A single big illness can finish a family’s savings. Health insurance protects your money and gives you peace of mind.
Q3. What is the difference between hospitalization and OPD cover?
Hospitalization cover pays when you stay in a hospital, such as for an operation. OPD cover pays for doctor visits and tests when you do not need to stay in the hospital.
Q4. What is a waiting period?
A waiting period is the time you must wait before you can claim for some illnesses. A shorter waiting period is better for you.
Q5. What is co-payment?
Co-payment means you pay a small part of every claim yourself, and the company pays the rest. It can lower your yearly fee, but you will pay more when you make a claim.
Q6. Should I hide my old illness to get a lower price?
No. Always tell the truth. If you hide an illness, the company can reject your claim later, and you will lose your money and cover.
Q7. Is family floater better than separate plans?
It depends. A family floater often costs less, but all family members share one limit. If one person uses most of it, little is left for others. Compare both before you choose.
Q8. How can I check if an insurance company is safe?
Check that the company is registered with the SECP. Also look at its claim record, hospital list and customer reviews.
Conclusion
Now you know Health Insurance Kya Hai Aur Kaise Chunein. Health insurance protects your savings from big hospital bills. To choose well, look at the cover amount, waiting period, co-payment, room limit and the hospital list, not only the price. Always tell the truth about your health and read the full policy before you sign. Compare at least three companies, and make sure each one is registered with SECP. A good plan today can save your family from a big problem tomorrow.