Sana ne Karachi mein car financing ke liye apply kiya. Salary achi thi, documents poore thay, phir bhi bank ne mana kar diya. Wajah poochi to jawab mila: “Aap ki credit history mein masla hai.” Sana ne kabhi koi loan liya hi nahi tha. Baad mein pata chala ke kai saal pehle ek mobile installment aur ek credit card ki chhoti si baqaya raqam uske naam par chali aa rahi thi. Bohat se Pakistani isi tarah achanak is masle se takrate hain.
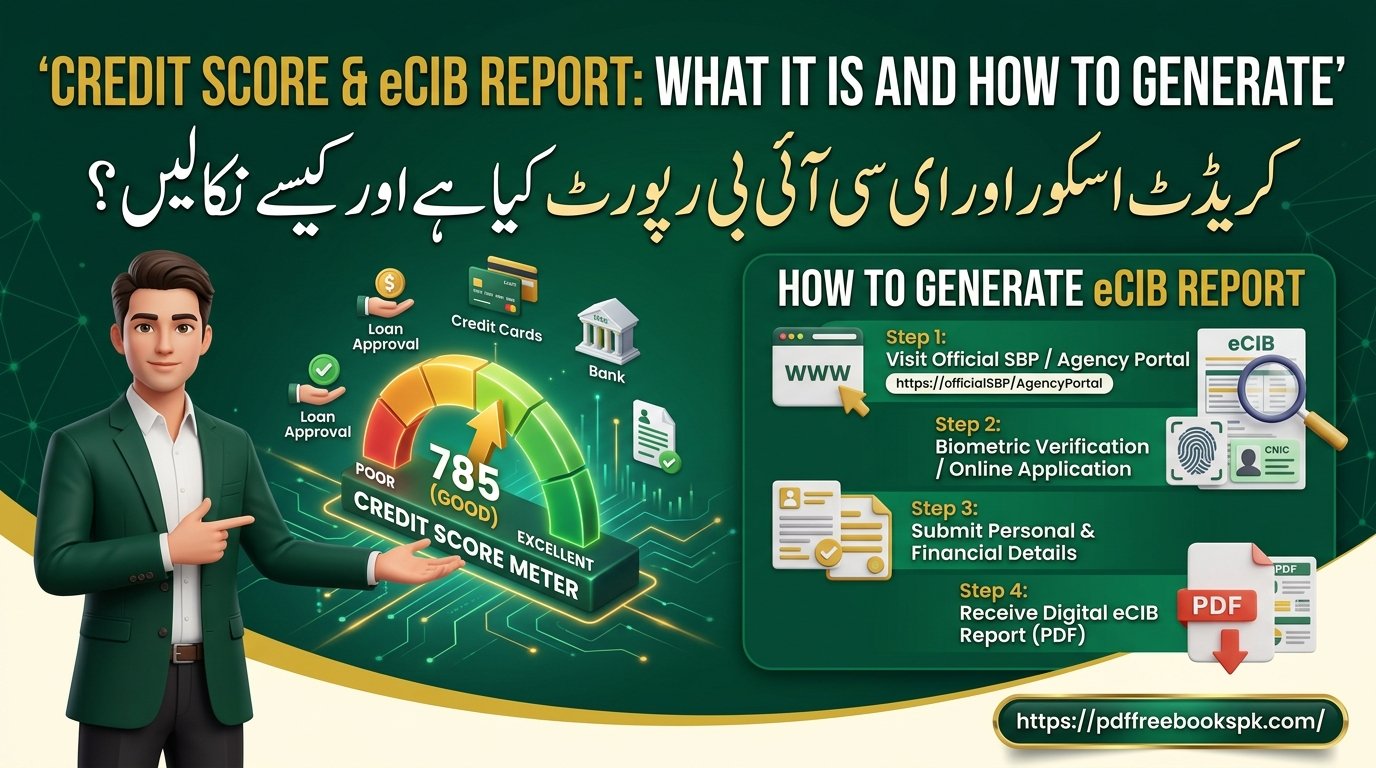
Credit score ek andaza hai jo batata hai ke aap qarz waqt par lautane mein kitne bharosemand hain. Pakistan mein bank aksar State Bank of Pakistan (SBP) ke eCIB (electronic Credit Information Bureau) ki report dekhte hain, jis mein aap ke loans, credit cards aur ada’egi ka record hota hai. Yaani eCIB report aap ki maali shohrat ka record hai.
Credit Score Kya Hota Hai?
Credit score aam taur par ek number hota hai jo aap ki qarz lautane ki aadat dikhata hai. Amreeka aur kai mulkon mein yeh 300 se 850 jaisa number hota hai. Lekin Pakistan mein baat thori alag hai.
SBP ki eCIB report mein aam taur par number ke bajaye aap ka record hota hai: kis bank se kya liya, kitna baqi hai, aur kya aap waqt par ada karte rahe. [Verify: kya SBP eCIB report mein koi numeric score deta hai? SBP ki official site se check karein.] Kuch private credit bureaus apni scoring bhi dete hain. [Verify: kaun si bureaus SBP se licensed hain aur kya score dete hain, SBP ki official list se check karein.]
Meri raye mein yeh farq samajhna zaroori hai, kyunke internet par aksar “apna credit score free check karein” ke naam par jaali sites bhi hoti hain.
eCIB Kya Hai?
eCIB ka matlab hai Electronic Credit Information Bureau. Yeh SBP ka nizaam hai jis mein banks aur financial institutions apne customers ke qarz ki maloomat jama karwate hain. Jab aap loan ya credit card ke liye apply karte hain, to bank aap ki report dekh sakta hai.
Report mein aam taur par yeh cheezein hoti hain:
- Aap ke naam par chal rahe ya band ho chuke loans
- Credit card ki limit aur baqaya
- Ada’egi ki halat (waqt par, deri se, ya default)
- Guarantor ke taur par liye gaye qarz [Verify: kya guarantor wali entries bhi show hoti hain, SBP se check karein.]
eCIB Report Ki Zaroorat Kyun Padti Hai?
- Loan ya car financing se pehle: pata chal jata hai ke bank kya dekhega.
- Ghalat entry pakadne ke liye: kabhi kabhi purani ya ghalat entry ban jati hai.
- CNIC ke ghalat istemal ka shak: kisi aur ne aap ke CNIC par qarz le liya ho to pata chal sakta hai.
- Job ya business ke liye: kuch idare financial record dekhte hain.
eCIB Report Kaise Nikalein? (Step-by-Step)
Taareeqa kuch had tak badalta rehta hai, is liye final steps SBP ki official site par zaroor dekhein.
- SBP ki official website (sbp.org.pk) kholein aur eCIB ya Credit Information Bureau ka section talash karein.
- Apna CNIC taiyar rakhein. Registration mein aam taur par CNIC number aur mobile number lagta hai. [Verify: latest requirements SBP ki site se check karein.]
- Online form ya portal par apni maloomat sahi bharein. Naam, CNIC aur dastavez bilkul wahi likhein jo bank mein hain.
- Fees ka dhyan rakhein. [Verify: kya report free hai ya kuch fees hai? SBP ki official site se latest maloom karein.]
- Report download ya receive karein aur aaram se parhein.
- Ghalat entry ho to usi bank se raabta karein jis ke naam par entry hai.
eCIB Report Aur Private Credit Bureau Report Ka Farq
| Pehlu | eCIB (SBP) | Private Credit Bureau |
|---|---|---|
| Idara | State Bank of Pakistan | Licensed private company |
| Score | Zyada tar record par mabni | Kuch mein score milta hai |
| Bank istemal karte hain? | Aam taur par haan | Kuch banks aur lenders |
| Kharcha | [Verify: SBP se check karein] | [Verify: company se check karein] |
| Kis ke liye behtar | Official record dekhne ke liye | Score aur tafseel chahne walon ke liye |
[CTA: “Loan se pehle ka credit checklist PDF mein download karein” ya “Apne liye behtareen loan options ka free comparison dekhein” ka link yahan lagayein. Zabardasti promotion na karein.]
Credit Report Kharab Kyun Hoti Hai?
Zyada tar log yeh nahi jante ke chhoti si baat bhi record ban jati hai:
- Credit card ka minimum payment bhi na dena
- Mobile phone ya electronics ki installments mein deri
- Kisi dost ke loan ka guarantor ban kar usay na chukane dena
- Ek hi waqt mein bohat saare loans ke liye apply karna
- Purane band account ka baqaya jis ka pata hi nahi
- CNIC ka ghalat istemal ya fraud
Mera tajurba hai ke sab se aam masla “mujhe pata hi nahi tha” wala hota hai. Log samajhte hain ke account band kar diya to qissa khatam, halanke baqaya chal raha hota hai.
Aasaan Calculation: Bank Kya Dekhta Hai?
Credit history ke saath bank aap ki income aur qarz ka tanasub bhi dekhta hai. Ise aam taur par DBR (Debt Burden Ratio) kaha jata hai.
Misaal (sirf samajhne ke liye):
- Mahana income: Rs 1,00,000
- Maujooda qarz ki kisht: Rs 30,000
- Naye car loan ki kisht: Rs 25,000
- Kul kisht: Rs 55,000
- DBR = 55% (Rs 55,000 / Rs 1,00,000)
Agar bank ki hadd 50% ho to is surat mein loan mushkil ho sakta hai, chahe history saaf ho. [Verify: SBP ki consumer financing ke qawaid mein DBR ki latest hadd SBP ki official site se check karein.]
Credit History Behtar Kaise Banayein?
- Har kisht waqt par dein. Reminder lagayein ya auto-debit istemal karein.
- Credit card ka poora bill dein, sirf minimum nahi.
- Purane accounts ka baqaya check karein aur chhoti raqam bhi clear karein.
- Ek saath bohat loans apply na karein.
- Settlement ke baad “No Dues” certificate lein aur sambhal kar rakhein.
- Saal mein ek baar eCIB report check karein.
- Guarantor banne se pehle sochein. Dost ka qarz aap ke naam par bhi aa sakta hai.
Life Insurance kya hai aur kaise kaam karti hai
Loan Lene Se Pehle: Kaise Chunein Aur Kitna Kharcha Aata Hai?
Credit report saaf ho to bhi sirf pehla bank chun lena theek nahi. Kuch cheezein dekhein:
- Markup (sood ya profit rate): kam az kam 3 banks se compare karein.
- Processing fee aur insurance: [Verify: har bank ki latest fees official site se check karein.]
- Early settlement charges: qabl az waqt ada’egi par kya katega?
- Islami financing ka option: agar aap sood se bachna chahte hain to Islamic banks ke products dekhein. [Verify: Meezan Bank ya kisi Islamic bank ki latest offering official site se check karein.]
Pakistan Mein Aam Ghalat Fehmiyan
“Mera credit score 700 hona chahiye.” Pakistan mein amreeki tarz ka ek hi score sab ke liye nahi hota. Report aur bureaus ka alag alag nizaam hai.
“Maine loan nahi liya to meri history behtareen hai.” Zaroori nahi. History na hone se bank ke paas aap ke baare mein maloomat kam hoti hai, jis se kabhi kabhi pehli dafa loan mushkil ho jata hai.
“Account band hua to qarz khatam.” Nahi. Baqaya record mein chalta rehta hai jab tak clear na ho.
“Report nikalne se score kharab hota hai.” Apni khud ki report check karna aam taur par aap ki history ko nuqsan nahi deta. [Verify: SBP ya bureau ki policy check karein.]
Common Ghaltiyan: Kya Na Karein
- Third party agents ko CNIC aur OTP dena. Fraud ka khatra hai.
- Bina report dekhe loan ke liye apply karna.
- Credit card ko “free paisa” samajhna.
- Chhoti kisht ko nazar-andaz karna.
- Guarantor banna bina soche.
- Ghalat entry par khamosh rehna. Bank se likhit shikayat karein.
- Aik saath bohat banks mein apply karna.
Loan Se Pehle Ka Checklist
☐ eCIB report nikal li
☐ Koi purana baqaya ya ghalat entry nahi
☐ Credit card ke bills clear hain
☐ Mahana kisht income ke munasib hain
☐ Kam az kam 3 banks ke rates dekhe
☐ Fees aur early settlement charges parhe
☐ Zaroorat ho to Islami financing ka option dekha
Aam Sawalat (FAQ)
Credit score kya hota hai?
Credit score ek andaza hai jo dikhata hai ke aap qarz waqt par lautane mein kitne bharosemand hain. Pakistan mein bank aam taur par SBP ki eCIB report dekhte hain, jis mein aap ke loans, cards aur ada’egi ka record hota hai.
eCIB report kaise nikalein?
SBP ki official website par eCIB section dekhein, CNIC aur mobile number ke saath apni maloomat bharein, aur report receive karein. [Verify: latest steps aur fees SBP ki site se check karein.] Kisi agent ko CNIC aur OTP na dein.
eCIB report mein kya kya hota hai?
Is mein aap ke loans, credit cards, baqaya raqam aur ada’egi ki halat ka record hota hai. Is se bank andaza lagata hai ke aap ko qarz dena kitna mehfooz hai. [Verify: report ki tafseel SBP se check karein.]
Defaulter kise kehte hain?
Jo shakhs loan ya credit card ka qarz tay shuda muddat mein ada nahi karta aur uski record mein negative entry aa jati hai. Aisi entry se naya loan milna mushkil ho jata hai. [Verify: SBP ke qawaid mein default ki tareef check karein.]
Ghalat entry ko theek kaise karwayein?
Sab se pehle report ke saboot ke saath us bank se raabta karein jis ke naam par entry hai. Bank maloomat sahi kar ke SBP ko update bhejta hai. Masla na suljhe to SBP ke shikayat ke nizam se rujoo karein. [Verify: SBP ka shikayat tareeqa check karein.]
Credit history behtar banane mein kitna waqt lagta hai?
Yeh aap ki halat par munhasir hai. Saaf waqt par ada’egi ka record banne mein aksar mahine ya saal lagte hain. Chhoti ghalat entry theek ho jaye to jaldi farq pad sakta hai. Behtar hai ke aaj se hi kisht waqt par dena shuru karein.
Conclusion
Credit score kya hota hai, yeh samajhna loan ya car financing se pehle sab se pehla qadam hai. eCIB report aap ka maali aaina hai: us mein ghalat entry pakadna, purana baqaya clear karna aur waqt par ada’egi ki aadat banana aap ke haath mein hai. Sana ne report nikali, purana baqaya ada kiya, aur kuch mahine baad uska loan manzoor ho gaya. Aap bhi aaj apni report check kar ke shuru kar sakte hain.
Disclaimer: Yeh maloomat taleemi maqsad ke liye hain, maali ya qanooni mashwara nahi. Loan, credit card ya kisi bhi maali faisle se pehle kisi mustanad maali mahir se mashwara karein. eCIB ke tareeqe, fees, DBR aur markup ke figures ke liye latest maloomat SBP aur sambandhit bank ki official site se verify karein.